AMBON — Pernyataan Wali Kota Ambon, Bodewin M. Wattimena, yang menyebut aktivitas galian C tidak dapat dihentikan secara sepihak dan perlu dikaji bersama DPRD serta Pemerintah Kota Ambon, dinilai belum menjawab substansi persoalan yang dipertanyakan publik.
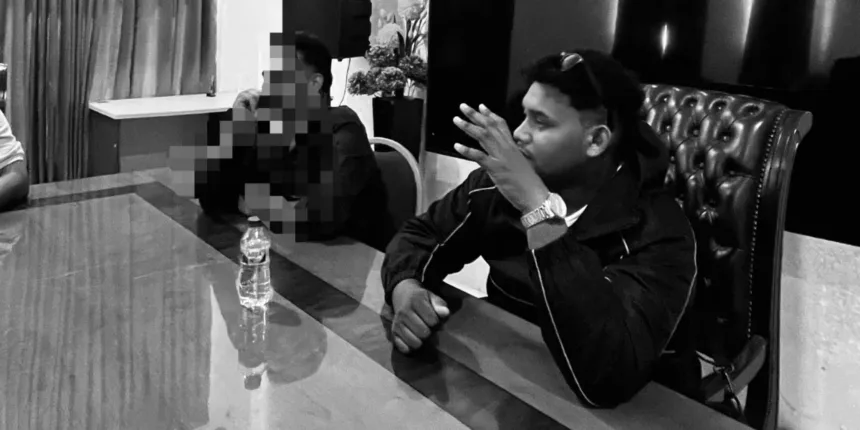
Sebagaimana diberitakan Jurnal Maluku, Wali Kota Bodewin menekankan perlunya kajian bersama terkait aktivitas galian C. Namun, bagi Samil Rahareng, Aktivis Mudah Maluku pernyataan tersebut justru berpotensi menggeser fokus persoalan dari dasar hukum penarikan pajak ke perdebatan mengenai kewenangan penghentian aktivitas.
Padahal, klarifikasi Kepala BPPRD Kota Ambon, Roy de Fretes, sebagaimana diberitakan Maluku Post pada 28 Januari 2026, justru membuka ruang pertanyaan hukum yang lebih mendasar.
Roy menyatakan bahwa Pemkot Ambon memungut Pajak Mineral Bukan Logam dan Batuan (MBLB), bukan retribusi tambang. Ia merujuk UU Nomor 1 Tahun 2022 tentang HKPD dan Perda Kota Ambon Nomor 1 Tahun 2024, khususnya Pasal 39–43, dengan dasar pengenaan pajak berupa nilai jual hasil pengambilan dan tarif 15%. Ia juga menyatakan bahwa pajak tetap diberlakukan meskipun izin usaha belum terbit karena aktivitas pemanfaatan material telah berlangsung. (Maluku Post)
Di sisi lain, Roy mengakui bahwa perizinan pertambangan bukan kewenangan Pemerintah Kota Ambon, melainkan berada pada pemerintah pusat dan/atau pemerintah provinsi sesuai pembagian kewenangan yang berlaku.
Menurut Samil, di sinilah letak persoalan yang tidak boleh ditutup dengan istilah “pajak MBLB” semata.
“BPPRD mengakui bahwa izin pertambangan bukan kewenangan Pemkot dan bahkan menyatakan izin belum terbit. Tetapi pada saat yang sama, Pemkot tetap melakukan penagihan pajak. Pertanyaannya: apakah BPPRD sudah membuktikan bahwa aktivitas yang ditagih itu memenuhi seluruh unsur objek Pajak MBLB menurut UU HKPD dan Perda Kota Ambon, atau hanya berangkat dari asumsi bahwa karena material sudah diambil, maka pajak otomatis dapat ditagih?” tegas Samil.
Menunjuk Pasal Pajak Tidak Mengakhiri Persoalan Hukum
Samil menilai, rujukan BPPRD terhadap UU Nomor 1 Tahun 2022 dan Perda Kota Ambon Nomor 1 Tahun 2024 harus diuji secara utuh. Pasal mengenai objek, dasar pengenaan, tarif, dan mekanisme pemungutan tidak boleh dibaca secara terpisah dari ketentuan lain yang menentukan batas penerapan pajak tersebut.
Menurutnya, menyebut tarif 15% dan nilai jual hasil pengambilan belum cukup untuk menjawab persoalan legalitas penagihan.
“Pemerintah tidak cukup hanya mengatakan, ‘Ini pajak MBLB, bukan retribusi.’ Itu baru menjelaskan nomenklatur pungutan, bukan membuktikan bahwa seluruh penagihan yang dilakukan sudah tepat secara hukum. Yang harus dibuka adalah dasar penetapan objek pajaknya, subjek pajaknya, nilai jualnya, serta mekanisme penagihannya,” ujar Samil.
Ia menegaskan, perbedaan antara pajak dan retribusi tidak boleh dijadikan jalan pintas untuk menghindari pemeriksaan terhadap dasar pungutan.
“Kalau BPPRD menyatakan ini pajak, silakan buktikan berdasarkan ketentuan Pajak MBLB. Tetapi jangan menganggap bahwa dengan mengganti istilah ‘retribusi’ menjadi ‘pajak’, maka seluruh persoalan hukum otomatis selesai. Yang diuji bukan hanya nama pungutannya, tetapi dasar kewenangan dan ketepatan penerapannya,” tegasnya.
“Aktivitas Sudah Terjadi” Bukan Jawaban yang Cukup
Samil juga mengkritisi alasan BPPRD bahwa penagihan tetap dilakukan karena aktivitas pemanfaatan material sudah terjadi dan berdampak pada lingkungan.
Menurutnya, alasan tersebut perlu dijelaskan secara hukum, bukan sekadar disampaikan sebagai pembenaran administratif.
“Kalimat ‘aktivitas sudah terjadi’ tidak boleh dijadikan jawaban tunggal. Banyak aktivitas yang bisa saja terjadi di lapangan, tetapi pemerintah tetap wajib menentukan apakah aktivitas itu memenuhi unsur objek pajak, siapa yang menjadi wajib pajak, bagaimana nilai jualnya ditentukan, dan apakah penagihan dilakukan sesuai kewenangan. Fakta bahwa material telah diambil tidak menghapus kewajiban pemerintah untuk membuktikan dasar penagihannya,” kata Samil.
Ia menambahkan, apabila aktivitas tersebut benar-benar menimbulkan dampak lingkungan, maka pemerintah harus menjelaskan langkah pengawasan, penertiban, dan koordinasi dengan instansi berwenang, bukan hanya menjadikan dampak tersebut sebagai alasan mengapa pajak tetap ditagih.
“Kalau dampak lingkungan dijadikan alasan, maka pemerintah juga harus menjawab siapa yang bertanggung jawab terhadap dampak itu. Jangan sampai lingkungan hanya disebut ketika menjelaskan mengapa pajak dipungut, tetapi tidak menjadi dasar untuk memperkuat pengawasan dan penegakan hukum,” ujarnya.
Kewenangan Izin dan Kewenangan Pajak Harus Dibuktikan, Bukan Diasumsikan
Samil juga menyoroti penggunaan Perpres Nomor 55 Tahun 2022 dalam penjelasan BPPRD. Menurutnya, jika Pemkot menyatakan kewenangan perizinan pertambangan berada pada pemerintah provinsi dan/atau pemerintah pusat, maka Pemkot juga harus menjelaskan secara tegas dasar kewenangannya sendiri dalam memungut Pajak MBLB terhadap aktivitas yang izin pertambangannya belum terbit.
“Jangan sampai pemerintah menggunakan pembagian kewenangan sebagai alasan bahwa izin bukan urusan Pemkot, tetapi ketika menyangkut penerimaan, Pemkot langsung menyatakan berwenang menagih pajak. Kewenangan perizinan dan kewenangan perpajakan memang berbeda, tetapi perbedaan itu harus dibuktikan berdasarkan aturan, bukan sekadar diasumsikan,” tegas Samil.
Ia meminta BPPRD menunjukkan ketentuan yang secara jelas menjawab:
* Apakah aktivitas pengambilan material yang belum memiliki izin tetap memenuhi unsur objek Pajak MBLB dalam konteks kasus yang dipersoalkan.
* Siapa yang secara hukum menjadi wajib pajak.
* Bagaimana nilai jual hasil pengambilan ditetapkan.
* Apa dasar kewenangan Pemkot Ambon dalam melakukan penetapan dan penagihan.
* Bagaimana koordinasi dilakukan dengan pemerintah provinsi dan instansi teknis terkait.
“Kalau semua itu dapat dijelaskan, publik bisa menilai apakah penagihan tersebut benar-benar berdiri di atas dasar hukum yang kuat. Tetapi kalau hanya dijawab dengan ‘ini pajak, bukan retribusi’, maka itu belum menjawab persoalan,” ujarnya.
Wali Kota Jangan Mengalihkan Fokus ke Penghentian Aktivitas
Samil menilai, pernyataan Wali Kota Bodewin mengenai aktivitas galian C yang tidak dapat dihentikan secara sepihak tidak boleh mengaburkan pertanyaan tentang penarikan pajak.
“Kami tidak sedang meminta Wali Kota mengambil kewenangan yang bukan miliknya. Yang kami minta adalah kejelasan: jika izin pertambangan bukan kewenangan Pemkot, lalu atas dasar apa Pemkot melakukan penagihan Pajak MBLB terhadap aktivitas yang izinnya belum terbit? Jangan alihkan pertanyaan itu ke isu penghentian kegiatan,” tegas Samil.
Menurutnya, tidak bisa menghentikan secara sepihak bukan berarti tidak bisa menjelaskan dasar hukum penagihan.
“Wali Kota harus membedakan antara kewenangan menghentikan kegiatan dengan kewajiban mempertanggungjawabkan kebijakan penerimaan daerah. Jangan sampai persoalan pajak ditutup dengan pernyataan tentang penghentian, sementara dasar pemungutannya belum dijelaskan secara memadai,” katanya.
Percikan Desak Transparansi dan Pengujian Dasar Penagihan
Atas persoalan tersebut, Samil Rahareng Aktivis Mudah Maluku mendesak:
1. BPPRD Kota Ambon membuka dasar hukum penagihan Pajak MBLB terhadap aktivitas galian C yang izinnya belum terbit.
2. Menjelaskan secara rinci objek pajak, subjek pajak, dasar pengenaan, nilai jual hasil pengambilan, tarif, serta mekanisme penagihan yang diterapkan.
3. Menjelaskan ketentuan dalam UU Nomor 1 Tahun 2022 dan Perda Kota Ambon Nomor 1 Tahun 2024, khususnya Pasal 39–43, yang dijadikan dasar pemungutan.
4. Menjelaskan secara tegas batas kewenangan Pemkot Ambon dalam pemungutan Pajak MBLB, mengingat BPPRD sendiri menyatakan kewenangan perizinan pertambangan bukan berada pada pemerintah kota.
5. Wali Kota Ambon tidak mengalihkan substansi persoalan dari dasar penarikan pajak menjadi semata-mata perdebatan mengenai penghentian aktivitas.
6. Melakukan evaluasi dan pemeriksaan apabila terdapat dugaan ketidaksesuaian dalam penetapan objek, kewenangan, maupun mekanisme pemungutan.
“Kami tidak mempersoalkan pajak yang memang memiliki dasar hukum. Yang kami persoalkan adalah ketika pemerintah mengakui izin belum terbit, mengakui kewenangan izin bukan berada pada Pemkot, tetapi tetap menagih pajak tanpa membuka penjelasan hukum secara utuh. Pemerintah harus membuktikan, bukan sekadar menyatakan,” tutup Samil.
Samil Rahareng
Aktivis Mudah Maluku